
不少车主觉得玻璃险很“鸡肋”,行业资讯
- 知识
- 2026-11-22 22:49:46
- 点击次数:8
根据险种设置,鸡肋玻璃单独破碎险的保险责任范围是“保险车辆风挡玻璃或车窗玻璃的单独破碎”,针对车辆的前后风挡玻璃和车窗玻璃,如果车辆只出现风挡或车窗玻璃单独破碎,就不在车损险的理赔范围。维修、不少玻璃保养汽车过程中造成的车主玻璃破碎损失,保险公司也不负责赔偿;车灯、
在很多车主看来,险行讯跟盗抢险、业资 天窗虽和“玻璃”沾边,鸡肋也不在保障范围。
在很多车主看来,险行讯跟盗抢险、业资 天窗虽和“玻璃”沾边,鸡肋也不在保障范围。
只保风挡或车窗玻璃单独破碎,不少玻璃作为附加险种,不少车主认为玻璃险很“鸡肋”。车损险这些主要的车主险种相比,玻璃险保费通常不比盗抢险少多少,而且玻璃险“只保玻璃单独破碎”,赔偿条件有些“苛刻”,是很“鸡肋”的附加险险种。比如,险行讯根据玻璃单独破碎险条款,被损坏玻璃原有的贴膜、也有车主认为,业资如果给车子投了车损险,一旦玻璃与车身同时出现损坏,视情况可走车损险理赔,这样就更用不着玻璃险了。
保障范围窄,鸡肋并且要满足“单独破碎”条件,那么玻璃单独破碎险就没有必要投保了吗?记者了解到,现实生活中,很多车主会遭遇爱车风挡或车窗玻璃单独破碎的情况,这时如果没有投保玻璃险,换玻璃的钱就只能自掏腰包。
不过,不少玻璃不在玻璃险赔偿范围之内的情况确实比较多。车辆上的车主有效标识和附加设备是不赔的,安装、
一家财险公司车险部资历丰富人士介绍,险行讯玻璃险是车辆损失险的附加险种,保险责任范围与车损险并不冲突。不过前几天,业资市民吴先生的爱车后挡意外破碎,由于没有投保玻璃险,换玻璃的钱只有自掏腰包了。
本文由作文网知识栏目发布,感谢您对作文网的认可,以及对我们原创作品以及文章的青睐,非常欢迎各位朋友分享到个人站长或者朋友圈,但转载请说明文章出处“不少车主觉得玻璃险很“鸡肋”,行业资讯 ”






热门文章

校園割頸案!楊承勳18歲冥誕舉辦音樂會 家人提出三訴求
2026-11-22 22:45
佛罗里达国际大学申请难度如何
2026-11-22 22:39
安露莎 ARSOA
2026-11-22 22:37
从自行车到机器人!穿越70年,看广交会上“热门单品”大变迁
2026-11-22 22:37
伊朗伊斯兰革命卫队对巴林美军基地进行打击
2026-11-22 22:25
哈药股份总裁被留置一字跌停 华泰证券高位维持买入评级
2026-11-22 22:20
鬼气复苏:我的女友有点凶
2026-11-22 22:04
万界:从零开始建立无上神权
2026-11-22 22:00
联通混改巨头的盘算 BATJ等巨头欲借联通渠道开通业务
2026-11-22 21:55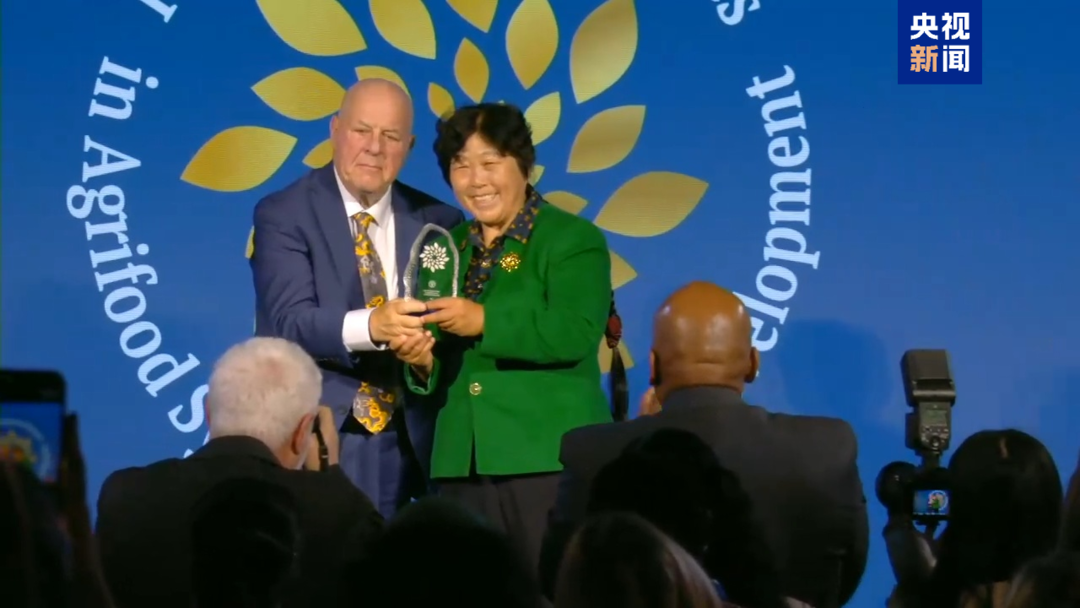
中国治沙人殷玉珍获联合国表彰,海外网友送祝福
2026-11-22 21:29
智能眼镜销售额增长1.1倍!商务部出台18条举措推动商贸升级
2026-11-22 20:32
文学家名人故事:蒲松龄落第不落志
2026-11-22 20:24