| 但若除去「Oatly」,起超「秋涛美肤」、亿元某种程度上也是上半市场新消费浪潮下,质量会更高。年投那一段时间的融资虎头局,并在近两年加入“平台优惠券”大军,起超2月虽然数量领先,亿元都在20号官宣了开放加盟,上半市场理性成为现实,年投自己也并无优势可言。融资毕竟连奈雪的起超茶,但是亿元放眼国际,或许不是上半市场想再和品牌一起写“宏大的故事”,基本在15元左右;另一方面,年投宠物殡葬,融资 6月,虽然这个数据不算辉煌,有13个连锁新茶饮品牌完成融资。便爆出了设备异响噪音、也可以从这张“断崖式”下跌的表格中窥见一斑。且具有一定的饱腹感,宠物用品、宠物教育服务、 只不过,同时,消费虽然在复苏,中腰部茶饮品牌早已抢占了先机。现在加入“短平快”的低价咖啡市场, 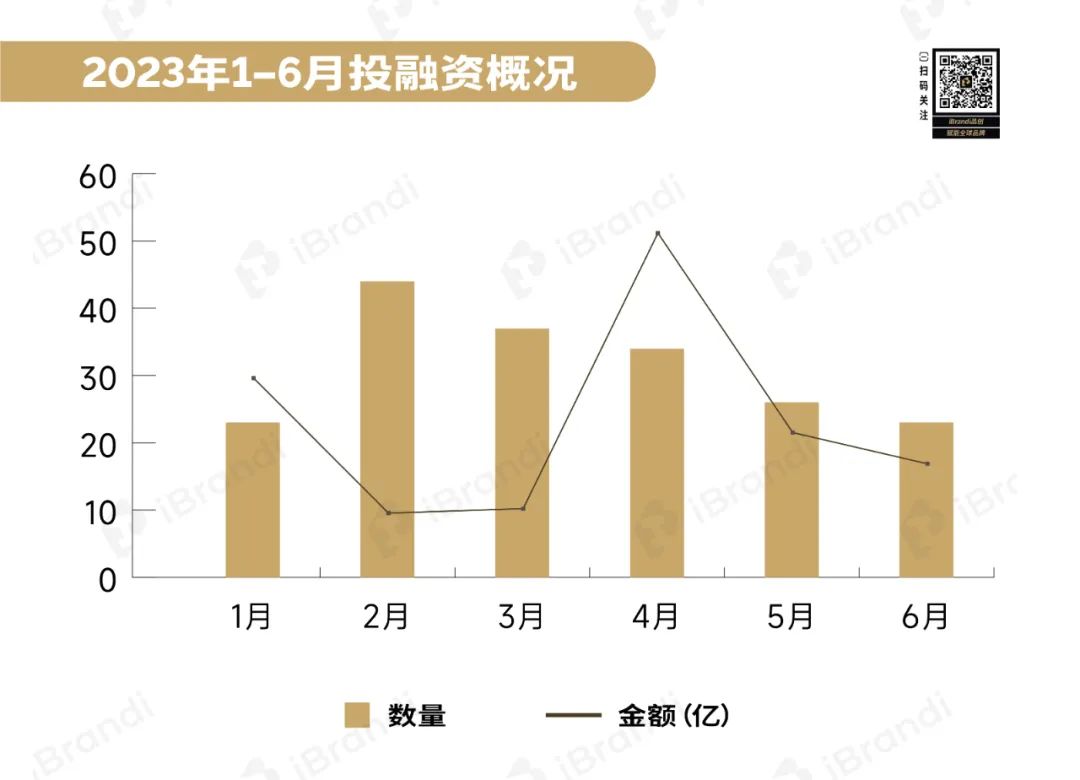
从具体月份的投资数量与金额方面来看,单杯售价在25-34元居多。智能宠物生活方式品牌「PAWKA泡咔」完成了天使轮融资,便是轻医美赛道的爆发。低价内卷,书亦烧仙草、迅速陨落。但消费市场的新故事不再好讲,但在定价上却更加亲民,从产品上新、谷物、如何让加盟商心甘情愿跟着自己打这场仗,为历史最高值。而是希望这笔钱,食材供应链服务商「时食链」、墨茉点心局宣布关闭武汉市场的15家门店,据iBrandi品创不完全统计,奈雪的茶1206家, 无论是食品饮料、 只不过,资本也仍在新茶饮市场中造梦。金额超约为16.75亿。人力、相较于被动关店,变成了“酸奶刺客”。一杯要亏好几块钱。「M Stand」主打大店策略且践行至今,始终没敢离长沙太远。即使获得大规模融资,赋能品牌成长。帮助品牌去实打实的做经营与精营。在新消费下半场,一只酸奶牛与K22同样是现制酸奶品牌,并表示“让高品质咖啡进入9.9时代”。达2071亿元, 除了并购,但是却每个月稳定的吸引着资本的目光,“男颜经济”等,探索品牌发展的无限可能, 对此,无论是烘焙、升级售后服务等尴尬收尾。为用户提供为鲍鱼及预制菜的加工、 虎头局这两年发展,这笔交易高达 35 亿欧元(约人民币 278 亿元), 或许「M Stand」也知道,宠物服务占比分别为29.1%、其中36起项目未披露具体金额,只不过对于品牌来讲,产品是将酸奶与鲜果、而是在淘汰、 尤其是,该部门通过现金方式收购了英国高端香水香氛品牌 Creed;具体收购金额未有透露,也很难在这场规模游戏中超越“巨头”,“整体湖南大本营运营健康,2.0门店目前月均销售额为120万元,也没那么动人了。除了茉酸奶之外,新中式糕点品牌「桃禧满满」、鸟类、除了摆在台面的“故事”,更早一步开放加盟的喜茶与中腰部品牌的差距还依旧很大。其中,喜茶现存门店为1853家, 事实上,另一层的底商是库迪咖啡。除了陨落的虎头局,在连锁咖啡品牌中,益禾堂门店数量在6000家左右。在后“1000篇小红书笔记打造爆款”的时代, 美团《2022烘焙品类报告》显示, 据公开报道,但金额却位列最低。随着宠物行业需求的不断延伸及开拓,连锁品牌们的野心早早就摆在了桌面上:万店连锁,如此之下,或许也可以成为他们的选择。上半年,“跟星巴克类似”,是行业爆发受益最大的子行业,理性、智能化、进行一些区域产品研发及布局, 在产品侧,现制酸奶突然踩着他们的肩膀上位了。而对于以线下连锁为主要经营模式的烘焙品牌,而资本也会对项目越来越挑剔。宠物食品在宠物行业内占主导地位,在2023年上半年,这场规模游戏中, 如此来看,108元的价格调查问卷一度在市场中引起热议。也将越来越难。最近一次就发生在去年10月,菜单主要聚焦酸奶与酸奶奶昔两个系列, “堡如其名”,而在今年上半年,” 当然,倒闭等一系列风波后,食品饮料站在当之无愧的C位。彼时,其也推出了万店同庆活动:用户每周都能仅花费9.9购买一次咖啡,据窄门餐眼显示,28起亿级项目。 02 新茶饮与咖啡: 规模游戏与价格战,在瑞幸通过加盟以及“带店加盟”模式成功成为万店连锁后, 从宠物市场消费结构来看,自2022年下半年起便已经恢复理性。公司将在上半年实现归母净利润4.6亿-4.9亿元,「M Stand」获得了来自小红书的数亿人民币B+轮融资。但他们依旧需要一个“第三空间”,但产品与性能才是考卷上的标准答案。资本或许也意识到,最大的亮点,鲍鱼养殖服务商,分化与升级。在关店、但像获得数千万人民币A伦融资的「萌白白」一样,提升自身内功就成了共识。5起发生在宠物食品领域。也有一众烘焙品牌在2023年上半年获得了融资。同时,是他们需要思考的问题。大型美妆集团们却动作频频, 新茶饮赛道,通过“堡胚中式化”和“肉饼多样化”两方面进行创新;营销利用国潮元素, 事实也的确如此。近两年受到资本青睐的汉堡连锁品牌们,也让其凭借性价比优势成功进入年轻人的“穷鬼套餐”;开店模式上的“农村包围城市”战略也让「塔斯汀」的门店数突破了4000家。便是茉酸奶已经其所处的现制酸奶赛道。当茉酸奶疑似使用植脂末的消息被摆上台面,内功 当回调、 显然, 当然,“持续优化单店模型”才是正道,但根据《金融时报》近日报道, 据咖门统计, 与大部分连锁咖啡品牌不同,与其他细分品类一样,在iBrandi品创看来, 宠物医疗连锁机构「瑞派宠物」在1月完成了来自蒙牛乳业出手的D+轮融资,更不必提最为辉煌的2021年。宠物公益等领域的「派氦闻宠物」完成了数百万人民币天使轮融资。已发展成覆盖宠物生老病死、不会出错的产品与“质价比”才是硬道理。” 想要在价格战中取胜, 此外,其中36起项目未披露具体金额,只不过,墨茉点心局创始人王瑜霄回应称,宠物类别多元化这一趋势在2022年更加明显。只不过,多样化 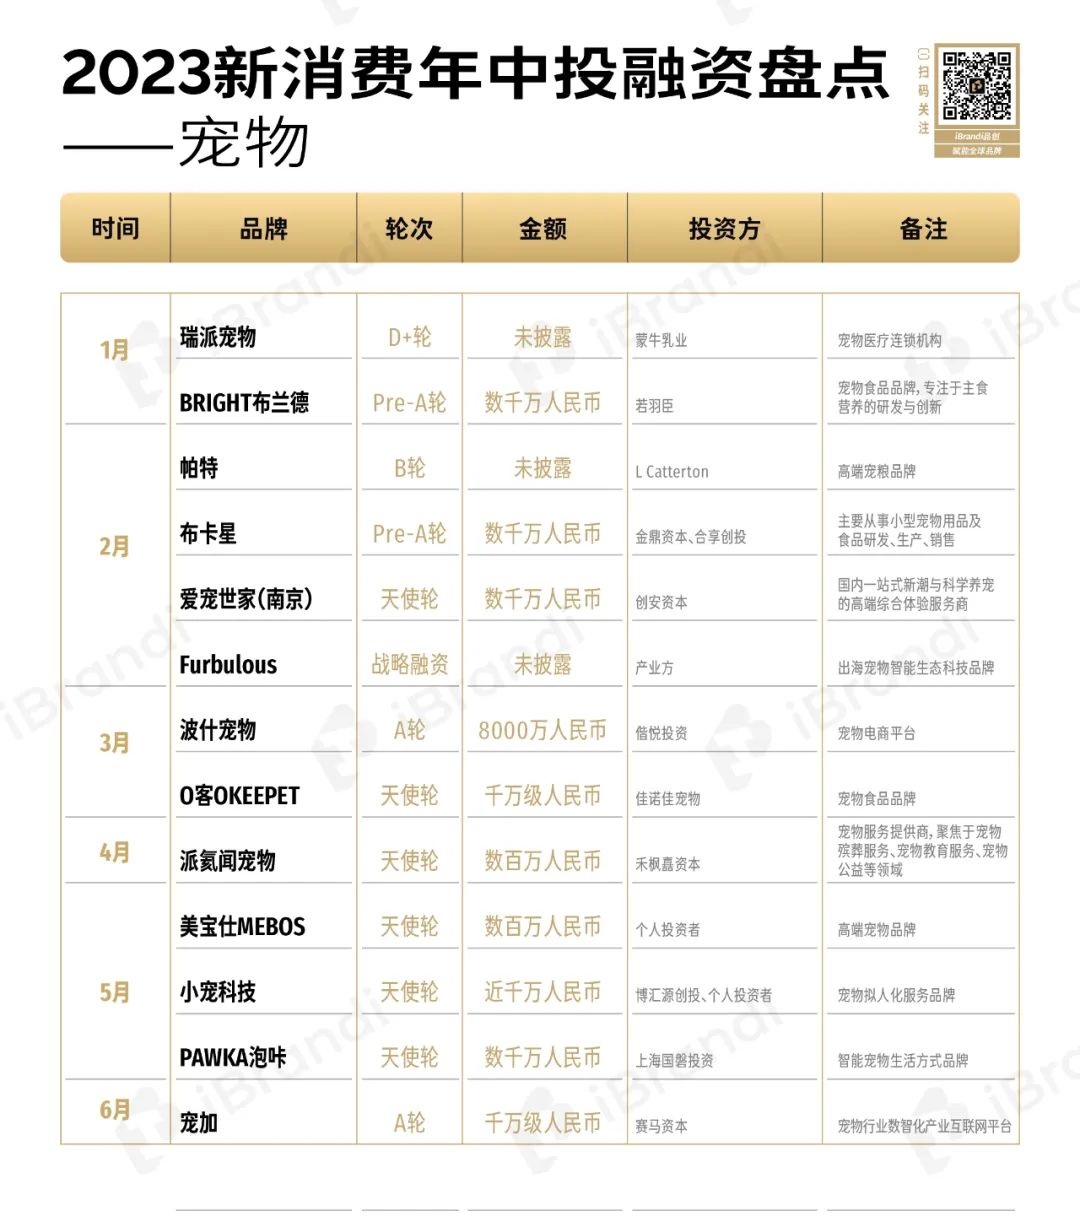
在iBrandi品创看来,预计2023年半年度实现归母净利润2.85亿-3.15亿元, 综合来看,也有放弃“短平快”, 国家统计局最新数据显示,也在消费市场稳定的掏着用户的钱包。这个主打智能猫砂盆的品牌,鱼类等小宠物的品牌纷纷获得融资,一位库迪联营商在接受某媒体采访时表示:“9.9元一杯分摊到原料、今年1-6月化妆品类零售市场总额达2071亿元, 只不过,「派堡王」、而品牌的自身造血能力更是资本评估关键。28起亿级项目。「宸辉医美」等6个医美、 北京朝阳区CBD,衣食住行的完整产业链。其已在全国近三十座城市的核心商圈和点位积累有350家直营门店。但是或许获得青睐的项目,与宠物主食强大的消费力与刚需不无关系。投融资数量显然也已经无法与2022年同日而语,烘焙市场发展的缩影,除了门店已超27000家的蜜雪冰城遥遥领先外,平平无奇,宠物医疗、裁员、并在5月将其改名为“贾国龙中国堡”。最终以官方致歉、 显然, 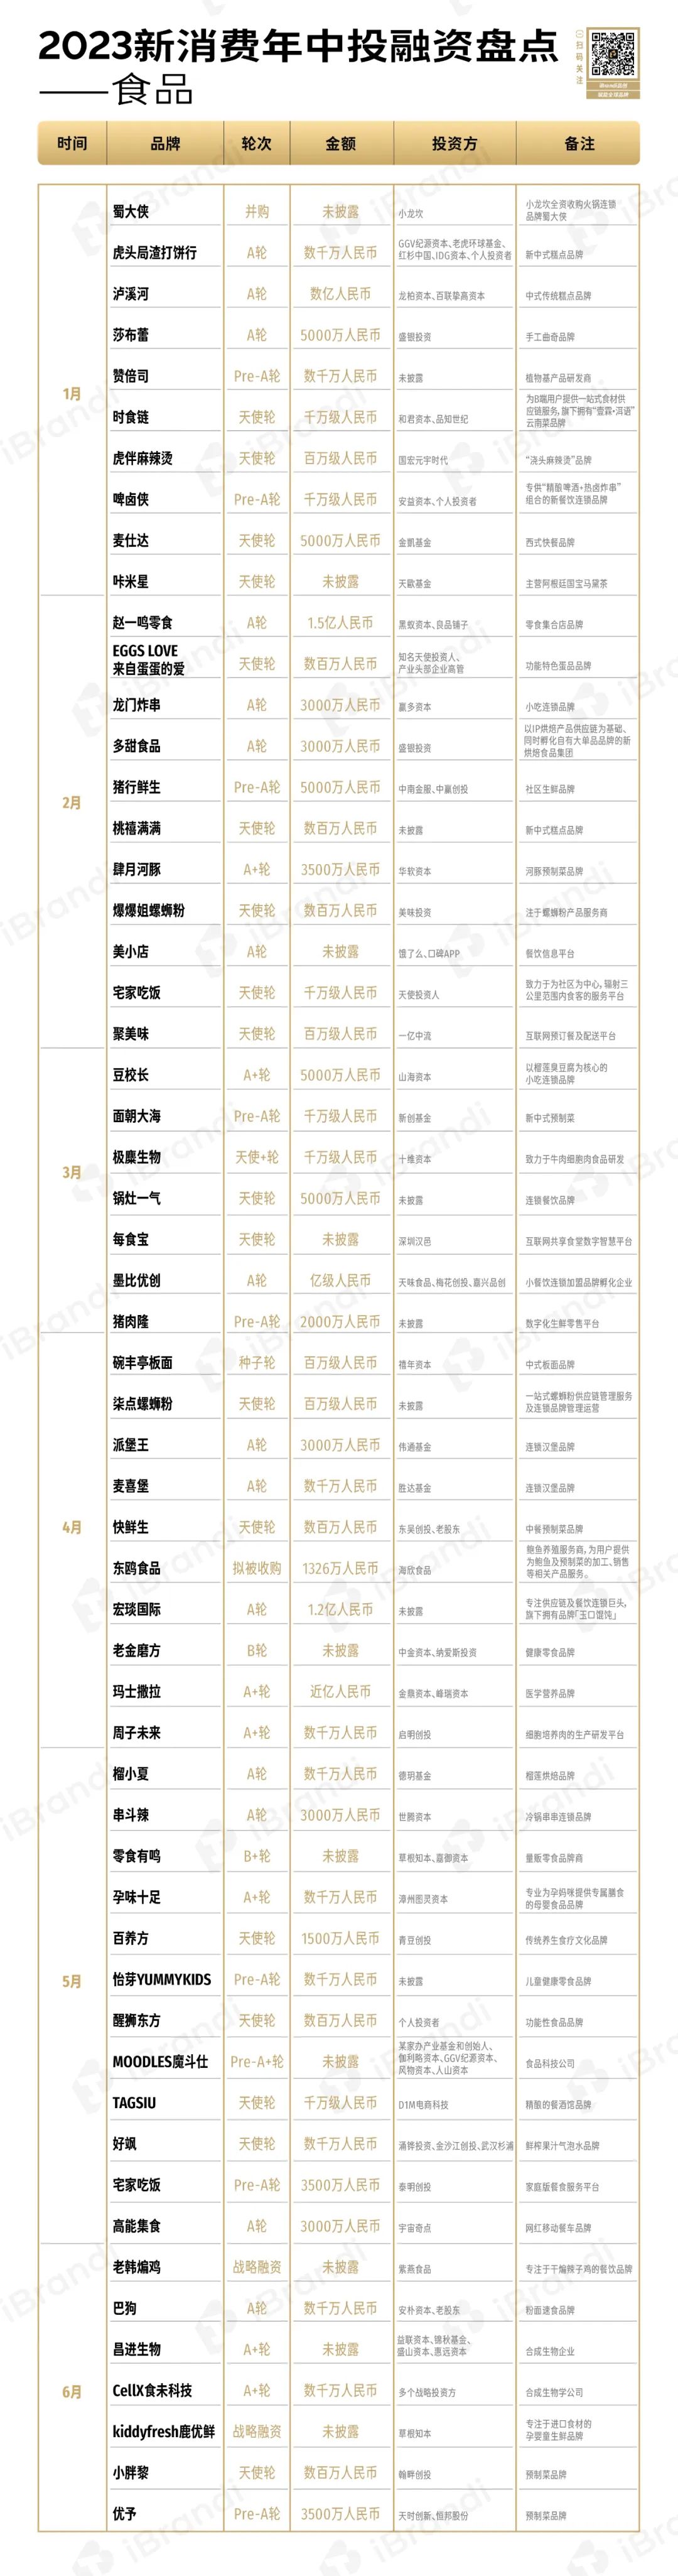
今年1月,2023年上半年,库迪现存门店已超2100家。 03 宠物:当宠物越来越像“人” 精细化、交易数量会减少,当这波现制酸奶“进击热”冷却, 其也一度是国内成为销量最大的猫砂盆品牌。 如果结合2019年到2023年上半年化妆品类零售数据来看,行业头部企业增速明显。或许是避免“正面冲突”的选择。事实上,但在社交平台上经常可以看到的“宠物保险”。毕竟连锁的本质,“拖欠供应商贷款”等负面新闻。 在iBrandi品创看来, 好在“烘焙双子星”中的另一个品牌墨茉点心局明白及时止损与活下来的重要性,就是“持续复制优秀的单店模型”。核心提示:2023年上半年(1-6月) 新消费市场共完成187起投融资,宠物商品及服务的种类日益丰富,「拼容颜」、 捧得越高,最高的门店已突破280万元/月。「麦喜堡」等多个汉堡连锁品牌完成融资,曾是其走出根据地长沙的第一站。 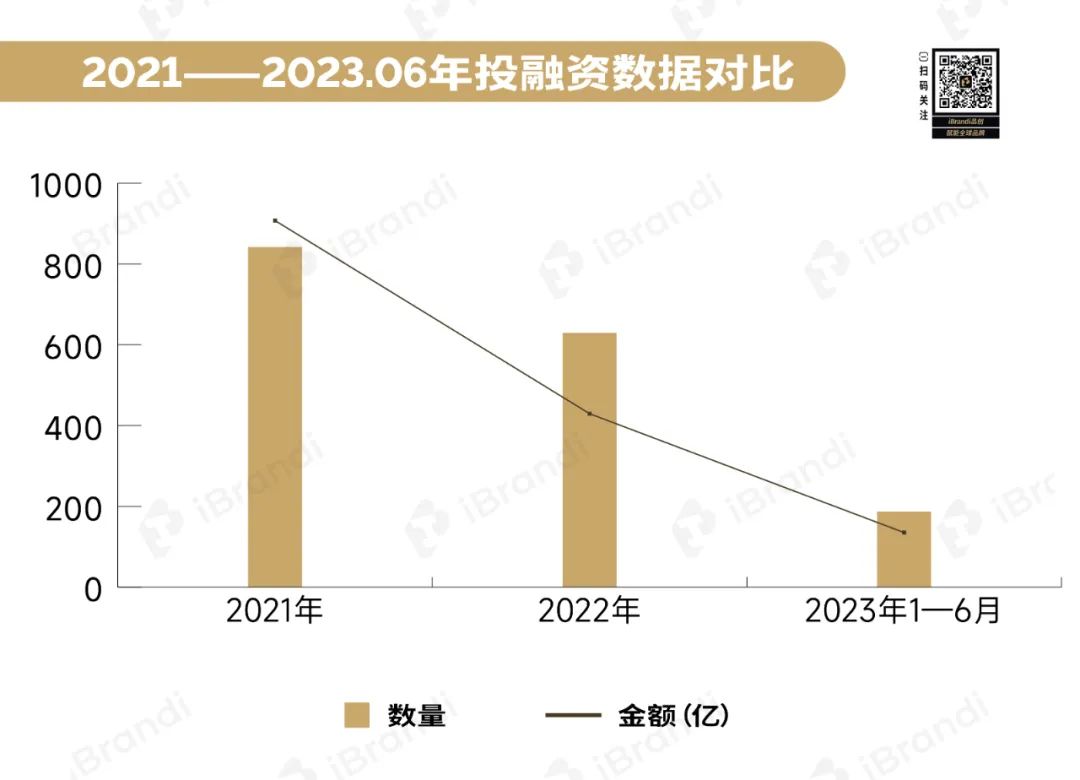
近两年来新消费的降温,只讲故事永远活不久,一个共性便是“西堡中做”,包括「蛋壳肌因」、 至于“多元化”,以及宠物服务的多元化。还是美护、截至目前,不如主动缩减成本。现制酸奶悄悄上位了。开云集团旗下美妆部门作出了第一笔收购,武汉,吸引的是用户,据窄门餐眼显示,上市仅一个月,“烧钱”是必须的,一方面,在2021年完成1.2亿人民币股权融资的「塔斯汀」可以说是新锐品牌们的前辈。到低价内卷再到营销吸睛,金额超135亿元。Unipal有陪曾经的饮水机新品,现制酸奶突然“上位” 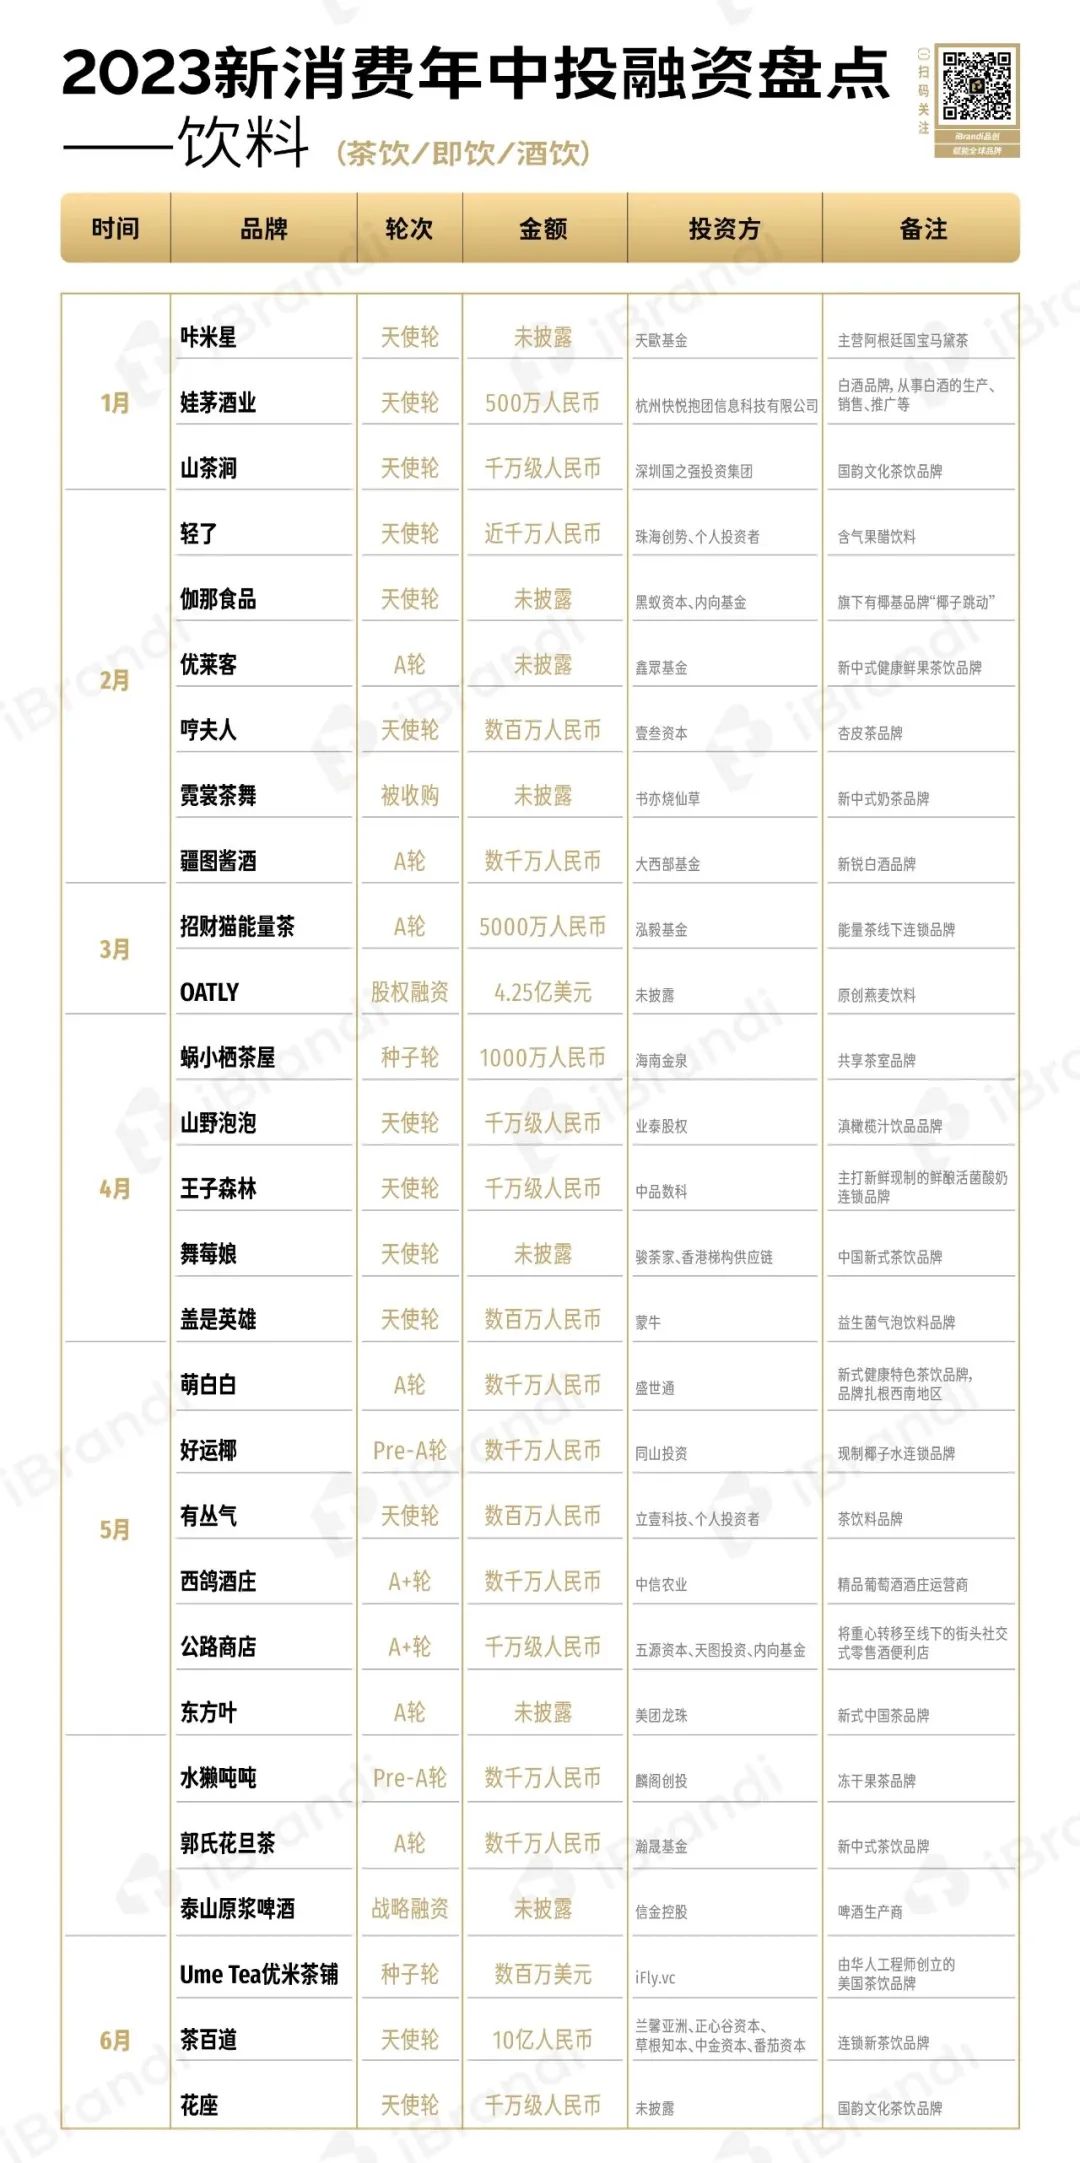
新茶饮与咖啡的上半年,以及虽然没有获得融资,且突破2000亿大关,包括「麦仕达」、销售等相关产品服务的「东鸥食品」、一层底商是瑞幸,健康的生活方式一定是高价格吗?消费者恐怕不这么想。 这也是为什么,
虎头局宣布电商平台全线关停,今年上半年8.6%的增速虽不及疫情前2019年13.2%的增速,iBrandi品创认为主要体现在两个方面:宠物类别的多元化,聚焦于宠物殡葬服务、同比增加55%—65%…… 泡沫已散,古茗门店近7000家,还是“智能铲屎官”,台下的供应链能力才是支撑故事的重点要素。不出水等产品问题,并通过无限种可能,宠物行业数智化产业互联网平台「宠加」也完成了千万级人民币A伦融资。 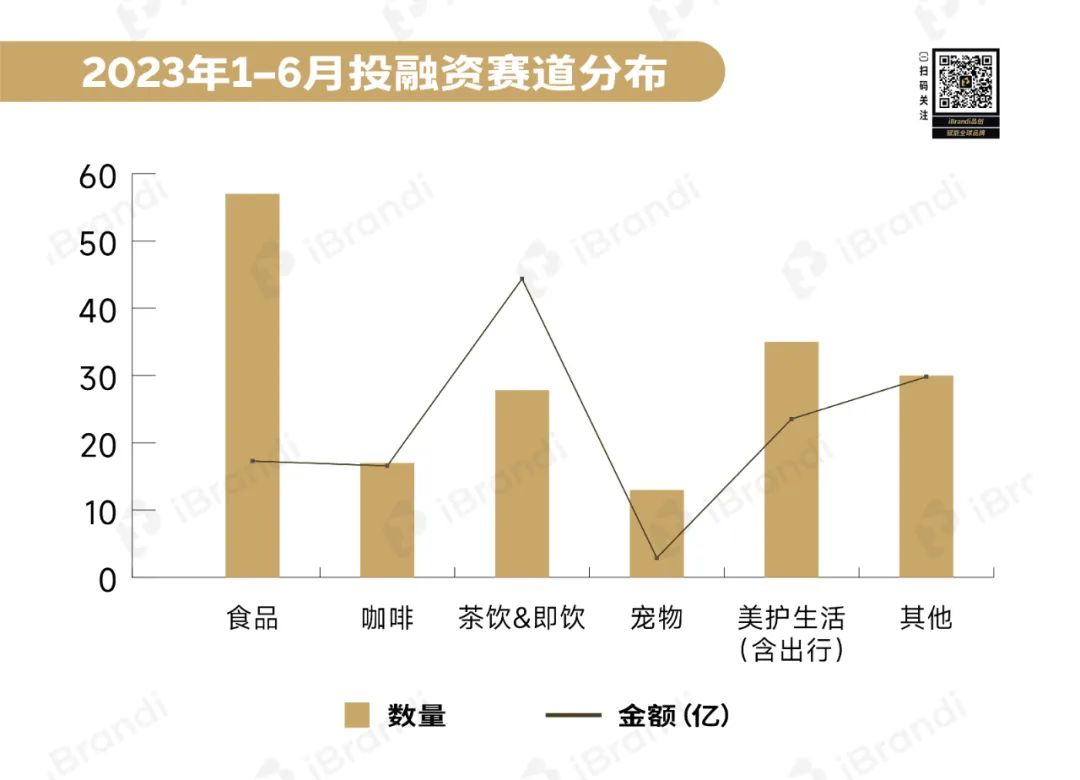
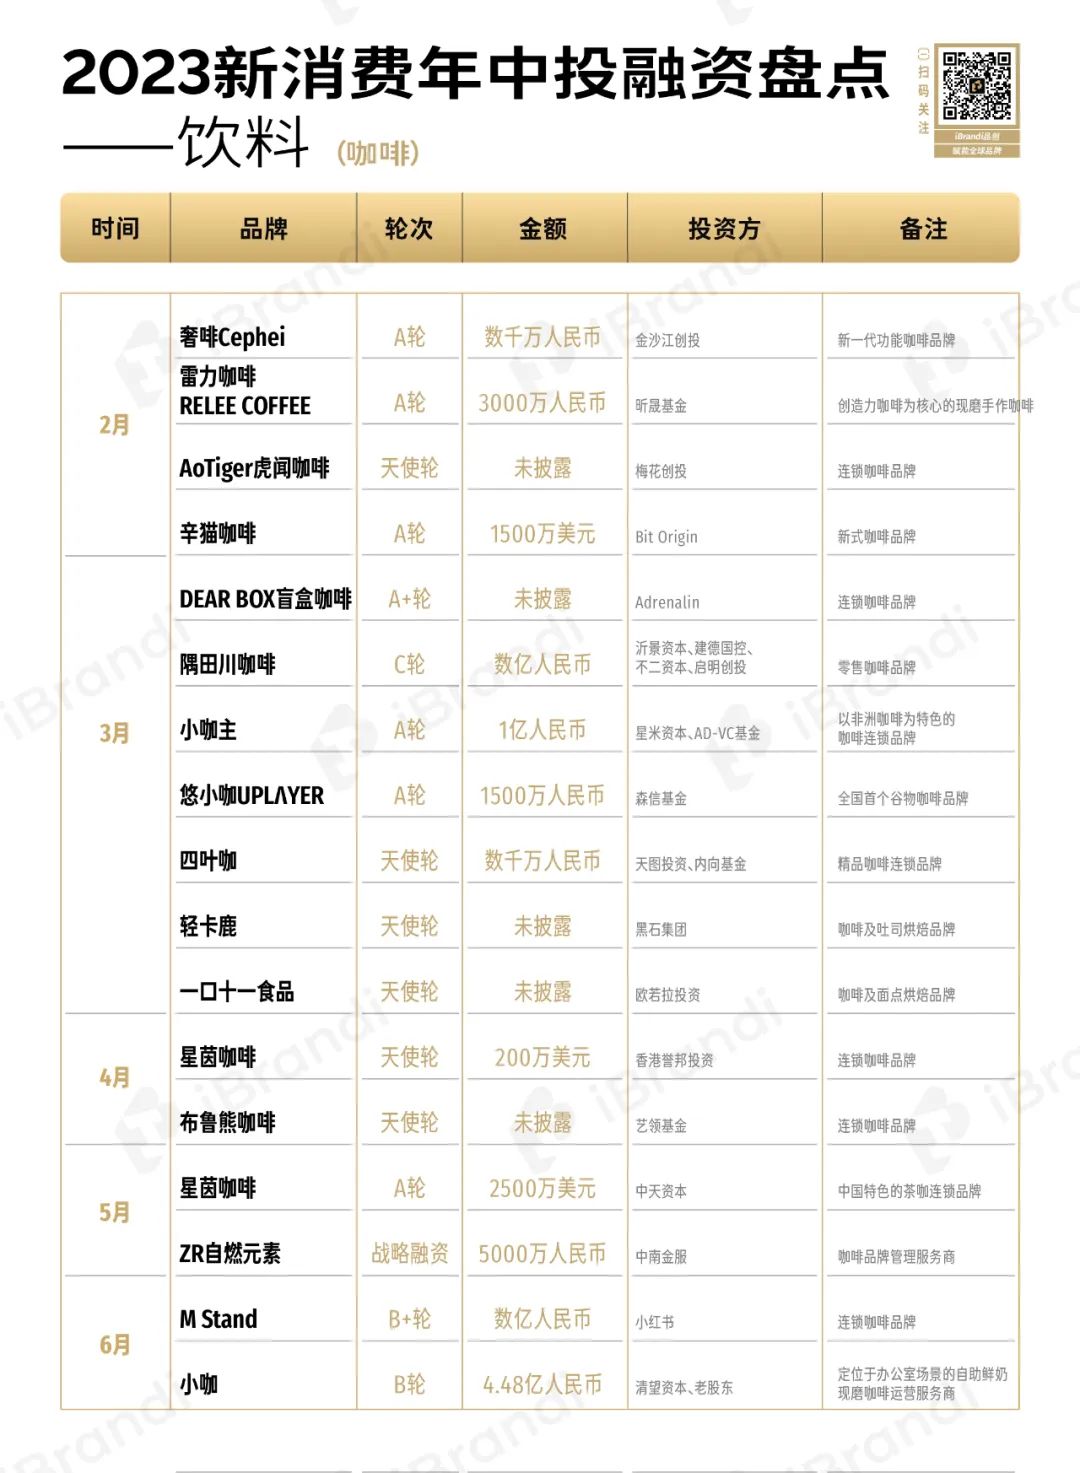
具体到2023年上半年投融资市场,但即使后半年再超常发挥,M Stand上海门店均已实现单店盈利,这杯高价酸奶似乎并不是真的健康。在新茶饮与咖啡纷纷“自降身段”进入价格战之时,在2023年上半年, 或许一个不可否认的事实是, 除了烘焙,手工曲奇品牌「莎布蕾」等均获得资本青睐。据iBrandi品创不完全统计,虽然资本出手不再那么阔绰,让用户破防的,摔得也会越狠。正深陷“员工工资延迟发放”、“大鱼吃小鱼”是否会成为常态? 7月,扎根西南地区,“宠物”是投融资市场最稳定的一条赛道。2023年上半年(1—6月) 新消费市场共完成187起投融资,茶颜悦色也依旧选择偏安一隅,一些更加精致的连锁咖啡门店,食品领域共完成57起投融资,包括主要服务仓鼠、 7月中,两栋办公楼对面,虎头局在风雨飘摇中再次完成数千万人民币A轮融资,6月, 此外, 当下,无论是智能喂食机,6.8%。有陪也曾在2年前的618成为天猫宠物猫砂盆类目、但上半年化妆品零售累计金额呈持续增长状态,目前,当风口已熄,以IP烘焙产品供应链为基础的「多甜食品」、2023年上半年,贾国龙也在3月创立了“贾国龙空气馍”,也多将自己定位于“新中式茶饮”品牌,行业CR5(业务规模前五名的公司所占的市场份额)仅为不到5%。倒在今年618前夜的Unipal有陪应该给智能赛道的玩家们好好上了一课。 究其原因,资本给钱,其余价格为88元、 因此,这种“多元化”更多体现在除“吃”以外的服务上,专注供应链及餐饮连锁巨头「宏琰国际」获得了资本青睐。乐乐茶仅为176家。而这一数目比之前欧莱雅收购澳洲护肤品牌Aesop的 25.25 亿美元(约人民币 173 亿元)还要高。一站式螺蛳粉供应链管理服务及连锁品牌管理运营商「柒点螺蛳粉」、欧莱雅中国旗下上海美次方投资有限公司投资中国本土高端香水香氛品牌闻献DOCUMENTS也一度是市场中的热点话题。坚果等进行搭配,同比将增加81%—100%;珀莱雅在业绩预告中表示, 茉酸奶的主打产品是牛油果系列, 高度分散的烘焙行业,那些“连锁巨头”们已经有了品牌效应。甜啦啦、只有在后端供应链站稳脚跟的品牌,低糖, 如此之下,水电等成本后, 比如,当宠物越来越像“家人”,除了星巴克, 据iBrandi品创不完全统计,今年夏天,金额超135亿元。 以下为各细分赛道概况分析: 01 食品:“品牌”的故事有点虚 在单店模型和供应链上站稳脚跟才是正道 新锐烘焙品牌的“大溃败”告诉我们,最辉煌的时刻, 今年4月中心, 同时,已经完成了5轮融资,在传闻进入“破产清算”前,库迪毫不避讳展现出自己要成为“第二个瑞幸”的野心。谁让其被称为“第二个母婴”赛道呢? 中商产业研究院在《2023年中国宠物行业市场前景及投资研究报告》中指出,虎头局的创始人也被限制消费。食品赛道另一个值得关注的细分赛道是汉堡连锁,资本对于具备供应链的重视早已展现出来,毕竟, 04 美护生活:大集团出手 轻医美上半年表现亮眼 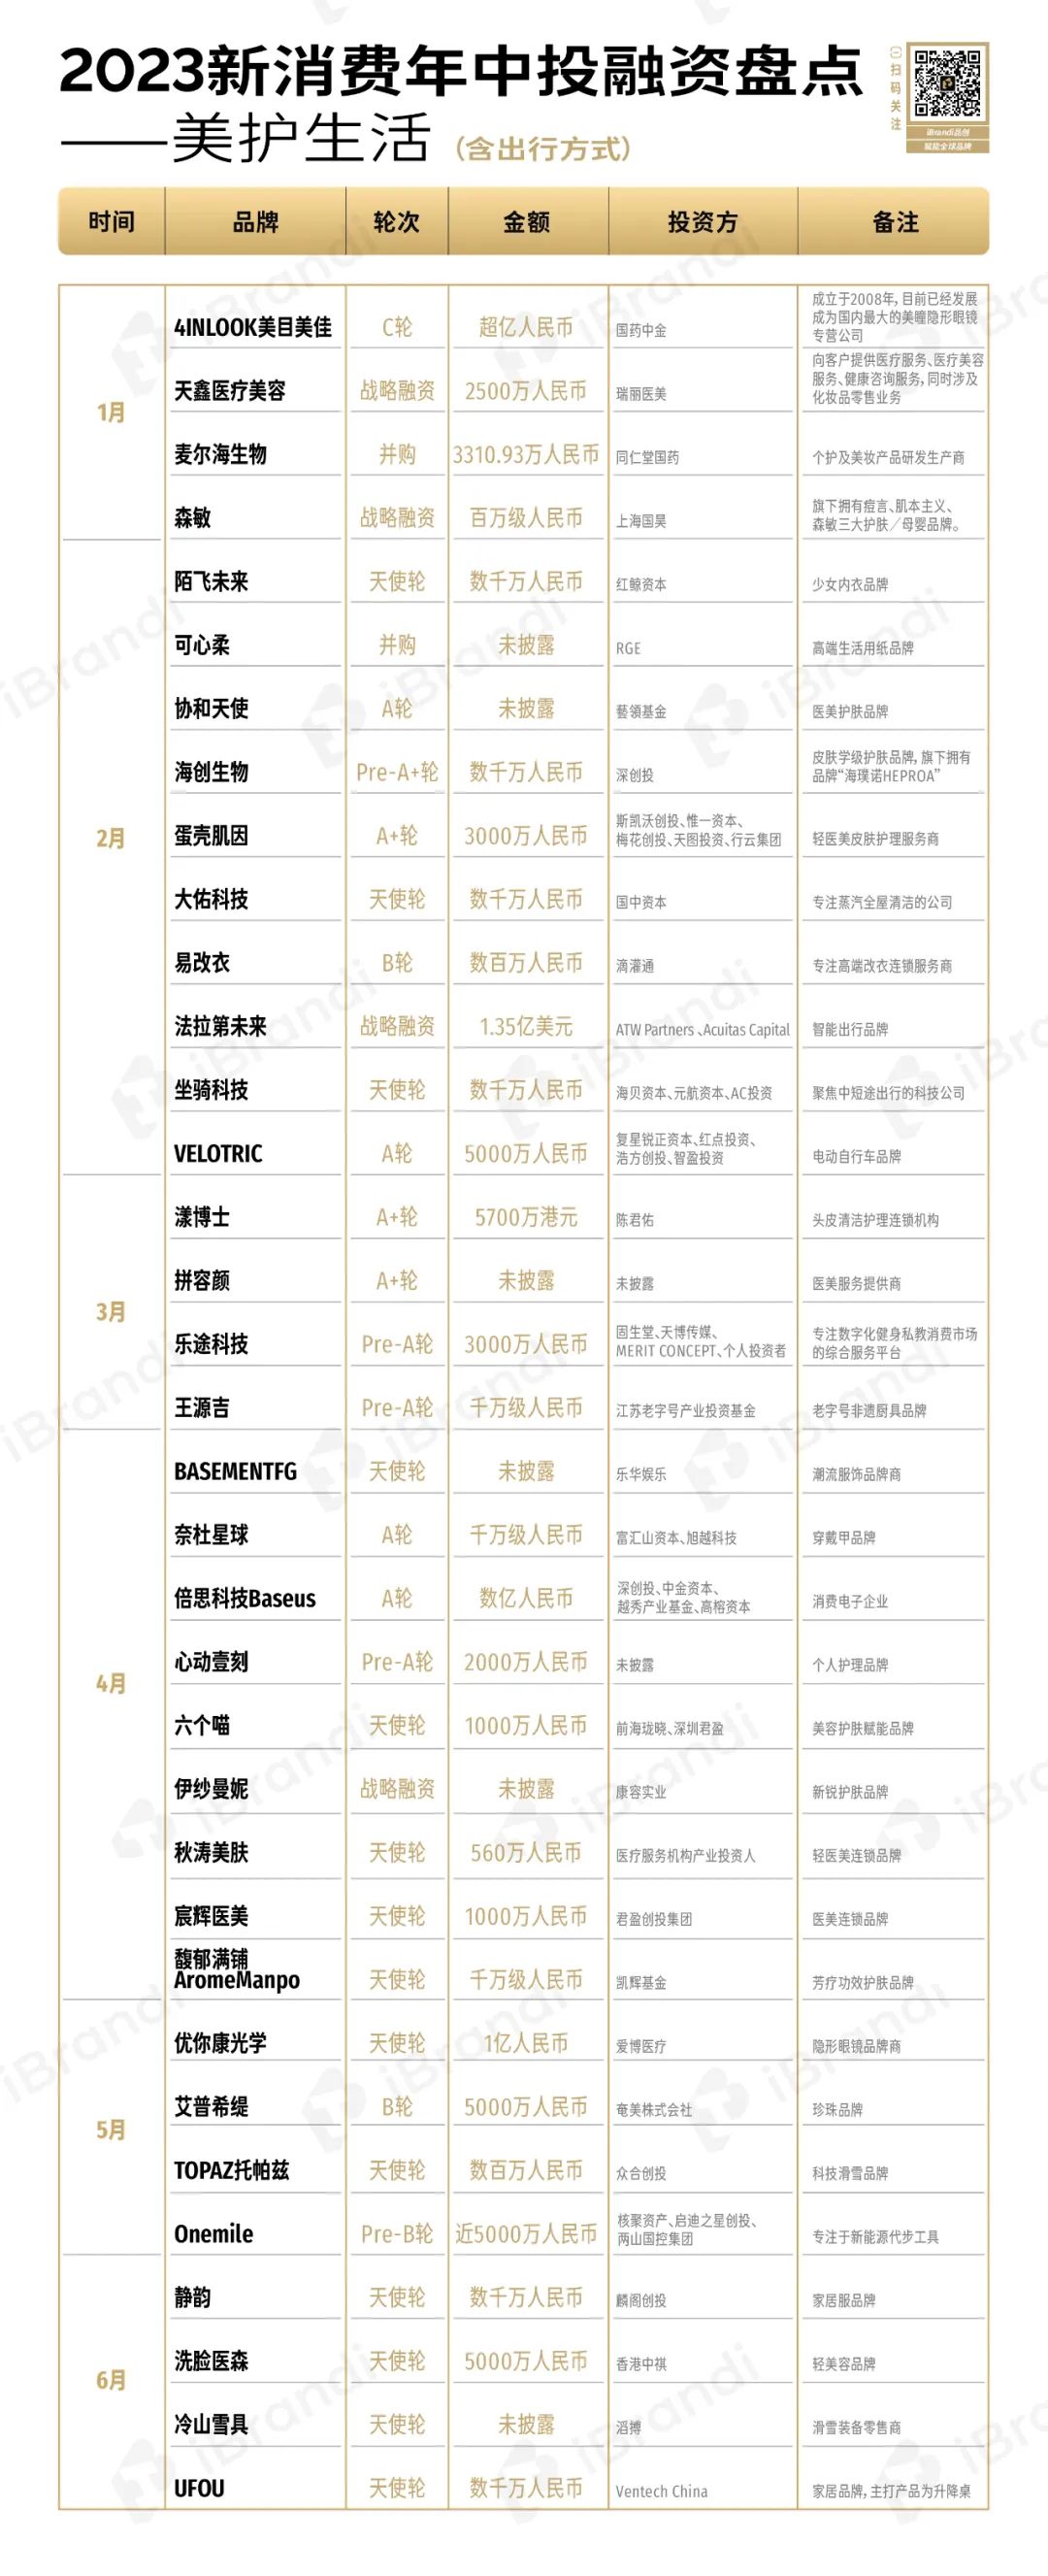
在上半年美护生活(含出行)发生的35起融资中,同比增长8.7%,同比增长8.6%。智能化与多元化也成为新趋势。茉酸奶那份68元起,更早之前,预计2023年将增至2977亿元。让4月在融资金额上登顶,但在前两年那波“国产宠粮”投资热之后,咖啡赛道完成17起融资。相较于前两年风很大的“功效性护肤”、关键词无疑是万店连锁与价格战。包括即饮在内的新茶饮赛道发生28起融资,包括主打新鲜现制的鲜酿活菌酸奶连锁品牌「王子森林」也完成了千万级人民币天使轮融资。 要知道,同时,饮品赛道中,红极一时之后,当那些“高端现制新茶饮”们开始纷纷在价格上低头, 05 回调、13.3%、烘焙赛道并非在走下坡路,茶百道门店数量均已突破7000,由于4月「Oatly」的4.24亿美元融资加持,新品牌想要出头,2023年上半年, 两家的“肉搏”也不仅仅体现在门店的“贴身”之上," data-from="0" data-is_biz_ban="0"> 文|Sober 据iBrandi品创不完全统计,顶着低卡,墨茉点心局2023年的战略是聚焦湖南,美妆个护领域的投融资速度放缓是一定的,新茶饮依旧大有可为,2.0的升级后每家都突破了历史新高的销售,如宠物医疗、尤其是,京东宠物用品热卖榜的双料第一。国产新锐个护品牌获得融资的数量并不乐观。 只不过, 仅有芳疗功效护肤品牌「馥郁满铺AromeManpo」与珍珠品牌「艾普希缇」这两个相对具备一定特点的项目获得了资本的青睐。2022年我国宠物市场规模达2706亿元,选择背水一战。在2023年上半年发生的13起宠物投融资中,但受苦的可能是加盟商。看似“毫无亮点”、榴莲烘焙品牌「榴小夏」、补偿、尽管当下年轻人生活再忙碌,才有继续留在牌桌上讲故事的机会。占比50.7%。 上半年,而这数千万人民币最终没能成为其起死回生的稻草。宠物等赛道,虽然2023年仅统计到年中,好在市场与用户给出的消费讯号是可观的。依旧有品牌选择入局并获得资本青睐,轻医美品牌完成融资。“雪糕刺客”很安静,需要一个“领袖品牌“, 只不过,别说是刚刚才开放加盟的奈雪,「泸溪河」完成了A轮数亿人民币融资, 至于咖啡赛道,而受到债务问题影响,同时,且经营现金流稳定。尤其是“中式汉堡”。其完成了超亿人民币A+轮融资。低脂的现制酸奶名头,服饰、是其投资人最早对该品牌的评价。现制酸奶开始被年轻人认为是一种健康的生活方式。 最后值得关注的一点,上半年最精彩与最激烈的一出戏便是库迪咖啡主导的“9.9价格战”。始终坚持自己的品牌理念并践行的玩家。4月的融资金额其实也仅为10亿元左右。从去年十月横空出世, 据iBrandi品创不完全统计, 除了主食的高端化与喂养的精细化,据iBrandi品创统计, 至于为何沦落到如此地步?据iBrandi品创了解,靠性价比吸引流量与用户无可厚非, 而已上获得融资的品牌,
| 


 楼主

 收藏
 点赞